一家把工厂安在罗定的 "电子工业大米" 企业,刚通过深交所过会,即将登陆创业板。它凭啥能打破海外垄断、冲到国内前三?故事还得从一颗比芝麻还小的电容说起。
大家有没有想过,你手机、电脑、甚至新能源车里那些密密麻麻的电路板,上面密密麻麻的小颗粒是什么?
那叫 MLCC,片式多层陶瓷电容器,业内叫它"电子工业大米"—— 电路板离了它,啥电子产品都造不出来。
而就是这么一颗小小的东西,过去几十年基本被日韩巨头垄断。直到一家扎根云浮罗定的企业杀了出来,刚刚通过深交所过会,即将登陆创业板。
它就是微容科技。
一、罗定,凭什么藏着一家国产 MLCC 独角兽?
先说结论:微容科技 2017 年成立,总部和核心制造基地都在罗定双东微容科技园,创始人陈伟荣,原康佳集团总裁。
很多人第一反应是:电子高科技,为啥选罗定?
答案挺朴素:完善的电镀配套、稳定的产业工人、还有当地保姆式的营商服务。更关键的是,它一家落地,带动一批上游配套企业跟着落户,一条 MLCC 全产业链正在泷江边成型。
一家龙头企业,带起一整条产业链—— 这就是县域产业升级的样本。
二、数据说话:它到底强在哪?
别光看情怀,看硬实力:
地位:按营收位列中国大陆 MLCC 厂商第三;超微型 MLCC 出货量全球第二,射频系列全球前三
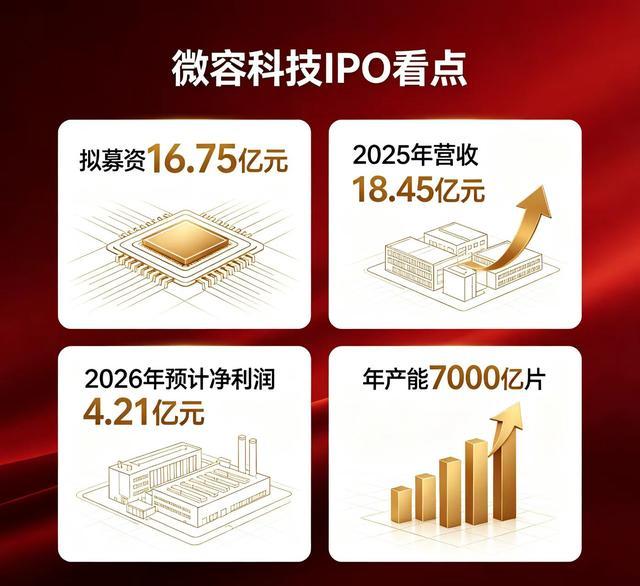
产能:建成半导体级洁净智能产线,年产能达7000 亿片,二期工厂还在扩
技术:突破 008004 超微型、220μF 高容量、车规级耐高温等多项卡脖子技术
客户:覆盖消费电子、AI 算力服务器、汽车电子、工业控制、通信设备,服务全球400 多家客户
说白了,在 "电子工业大米" 这个赛道,微容已经站在国产替代的第一梯队。
三、过会:离上市只差一步
这次冲刺创业板,微容拟募资16.75 亿元,主要砸向高端 MLCC 扩产、研发中心和补充流动资金,继续加码车规级、高容量、超微型产能。
业绩也在稳步走:
2023 年营收 10.41 亿
2024 年营收 15.12 亿,归母净利润 2.35 亿
2025 年营收 18.45 亿,净利润 2.69 亿
预计 2026 年营收 26.04 亿,净利润 4.21 亿,同比增长 56.13%
审核重点关注的,是 MLCC 行业周期波动、产品价格变化、技术壁垒和业绩可持续性 —— 这也是整个被动元器件行业共同的考题。但国产替代 + AI 算力 + 新能源汽车需求释放,高端 MLCC 的长期空间依然够大。
四、这件事,为什么值得罗定人骄傲?
长期以来,说起罗定,大家想到的是稻米、肉桂、文旅。
而微容的崛起,把大家对这片土地的想象彻底改写了:泷江边,不仅长得出稻米,也能长出比肩国际水平的半导体元器件企业。
过会这一步,不只是微容自己的里程碑:
云浮本土高端制造企业,第一次站上 A 股舞台;
国产 MLCC 力量进一步壮大,降低对海外依赖;
带动本地就业、上下游招商、技术人才回流,为县域工业化探路。
从农田到先进智造车间,从罗定走向全国 —— 这是返乡创业的故事,是硬科技突围的故事,也是云浮高质量发展的缩影。
写在最后
首发过会不是终点,接下来还要推进注册、询价、发行,才正式登陆创业板。
期待这颗从罗定破土而出的科技种子,在资本市场加持下继续发力,擦亮云浮制造的名片,在全球被动元器件赛道发出中国声音。
便捷配资炒股你看好微容科技上市后的表现吗?罗定人,评论区集合聊聊~
元股证券:ygzq.hk风险提示:本文仅为本地产业资讯分享配资查询公司实力,不构成任何投资建议。MLCC 行业具备强周期属性,股价波动风险请理性判断。
政配网|在线股票配资 - 元股证券提示:本文来自互联网,不代表本网站观点。
- 上一篇:杠杆炒股是否合法 健康走在前 发展行致远
- 下一篇:没有了
相关文章
大盘行情指数走势
热点资讯