10 月 30 日,北京硅基流动科技股份有限公司的港股上市申请,拿到了中国证监会的备案受理。递表其实更早:6 月 30 日,成立 34 个月的硅基流动已经向港交所提交申请,走的是 18C 章特专科技公司那条通道。
它不训练模型,卖的是通向模型的通道。按弗若斯特沙利文的口径,硅基流动是中国最大的独立生态词元(Token)供应商,注册用户超 1000 万,企业客户超 1.3 万家。
排行前十股票配资但招股书里的账不好看。2025 年营收 5533 万元,同比增长 653%;净亏损 3.45 亿元,2023 年和 2024 年分别亏 1222 万元、8192 万元。毛利率的轨迹更直白:2023 年 83.3%,2024 年 39.4%,2025 年 -24.0%。换成一句人话,2025 年每卖出 1 元钱的 Token,背后的算力成本要花 1.24 元,卖得越多,倒贴得越多。
钱是融来的,不是赚来的。从 2023 年 12 月到 2026 年 6 月,公司做完 7 轮上市前融资,估值从天使轮的 2.8 亿元涨到 B+ 轮的 77.4 亿元;仅 2026 年一年,股权融资就接近 29 亿元。按 5533 万元的年营收算,这个估值相当于它去年收入的 140 倍。
元股证券:ygzq.hk创始人袁进辉今年 45 岁,清华计算机博士,毕业后进微软亚洲研究院,主导开发过 LightLDA。2017 年他出来做深度学习框架 OneFlow,团队烧了 6 年。2023 年,王慧文的光年之外以约 3 亿元买下 OneFlow 47% 的股权;光年之外随后被美团收购,袁进辉没进美团体系,带着核心团队重新创业,2023 年 8 月成立硅基流动。
为什么是现在递表?过去一年,企业用模型的方式从自己部署转向按调用量付费,Token 消耗量涨得很快,中间这一层第一次有了规模收入——653% 的增速就是这么来的。另一面是价格:模型厂商自己在降价,中间商的毛利被两头挤,毛利率从 83% 掉到负数,主要就发生在这一年。
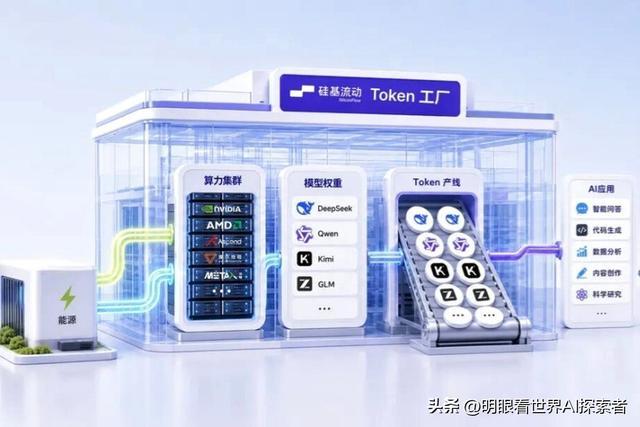
备案受理不等于通过。按 18C 规则,未盈利的特专科技公司要挂牌,得向港交所回答两个问题:技术壁垒在哪,钱怎么挣。硅基流动手上现成的东西,是客户数和调用量。
一个每卖 1 块钱要倒贴 2 毛 4 的生意分歧行情,值不值得一个上市公司?招股书给了一半答案,另一半要看你信哪一头:是算力太贵,还是 Token 卖得太便宜。
政配网|在线股票配资 - 元股证券提示:本文来自互联网,不代表本网站观点。
- 上一篇:股票配资是不是实盘 “常回家看看”是法定义务 给钱不能替代亲情陪伴
- 下一篇:没有了
相关文章
大盘行情指数走势
热点资讯